ANAF verifică o rambursare de TVA de peste 2,1 milioane de lei


Pe scurt
- ANAF investighează o rambursare de TVA de peste 2,1 milioane de lei solicitată pentru august 2026.
- Verificările vizează două societăți din București, controlate de aceeași persoană, cu același asociat unic și administrator.
- 402 de lei provin din 16 facturi, iar furnizorul nu a declarat TVA colectată aferentă acestora.
ANAF investighează un mecanism prin care ar fi fost creată artificial TVA deductibilă și solicitată o rambursare de peste 2,1 milioane de lei, a anunțat luni instituția. Verificările sunt desfășurate de inspectorii structurii de inspecție fiscală Arad și vizează două societăți din București, aflate sub controlul aceleiași persoane.
Societatea care a cerut rambursarea a solicitat soldul sumei negative de TVA aferent lunii august 2026, în valoare totală de 2.100.650 de lei. Potrivit ANAF, 1.744.402 de lei provin din 16 facturi emise de cealaltă societate, care are ca obiect de activitate lucrări de construcții ale clădirilor rezidențiale și nerezidențiale, cod CAEN 4100.
„Analiza de risc a evidențiat că suma de 1.744.402 de lei, reprezentând cea mai mare parte a TVA solicitate la rambursare, provine din 16 facturi emise de o altă societate din București”, se arată în comunicatul ANAF.
Verificările preliminare au indicat existența unor elemente de control și conducere comună. Cele două societăți au același asociat unic și administrator și folosesc aceleași servicii de contabilitate.
Inspectorii au constatat, de asemenea, neconcordanțe între TVA dedusă de societatea beneficiară și obligațiile declarative ale furnizorului. Acesta nu a declarat TVA colectată aferentă celor 16 facturi.
„Aceste elemente, analizate coroborat, au conturat un risc fiscal semnificativ cu privire la realitatea economică a operațiunilor facturate, precum și la caracterul justificat al exercitării dreptului de deducere a TVA”, susțin reprezentanții Fiscului.
În cadrul controlului sunt verificate realitatea lucrărilor de construcții facturate, existența resurselor materiale și umane necesare, documentele justificative, circuitul financiar al sumelor și modul de înregistrare și declarare a operațiunilor în evidențele fiscale ale celor două societăți.
ANAF analizează și informațiile din sistemele RO e-Factura și RO e-TVA, precum și declarațiile fiscale și informative, pentru identificarea circuitelor tranzacționale fără corespondent în operațiuni economice reale.
Instituția precizează că dreptul de deducere a TVA poate fi refuzat dacă se stabilește, pe baza unor elemente obiective, că persoana impozabilă știa sau ar fi trebuit să știe că operațiunile erau implicate într-o fraudă fiscală. Sunt analizate și aspecte privind aplicarea art. 8 din Legea nr. 241/2005, referitor la obținerea fără drept de rambursări, restituiri sau compensări de la bugetul general consolidat.
Ți-a fost util articolul?
Ne pare rău. Ce a lipsit?

Marketer și autor de știri pasionat, cu peste 10 ani de experiență în domeniul online.
Mai multe din Actualitate
Călin Georgescu, adus la Tribunalul Ilfov pentru verificarea arestului preventiv
Călin Georgescu va fi adus luni dimineața la Tribunalul Ilfov, unde un magistrat va analiza dacă se impune menținerea sa în arest preventiv într-un dosar de înșelăciune cu…
Ursula von der Leyen spune că Europa va participa activ la negocierile pentru Ucraina
Europa va participa activ la negocierile de pace dintre Ucraina și Rusia, în formatul E5 plus Uniunea Europeană, a anunțat președinta Comisiei Europene, Ursula von der Leyen, pe…
Târgul de Crăciun din Craiova și-a deschis porțile. Lia Olguța Vasilescu: „Aproximativ 100.000 de vizitatori” în prima seară
Târgul de Crăciun din Craiova, considerat de autoritățile locale cel mai mare din lume, și-a deschis porțile vineri seară, 13 noiembrie 2026. Evenimentul, organizat pe o suprafață de…
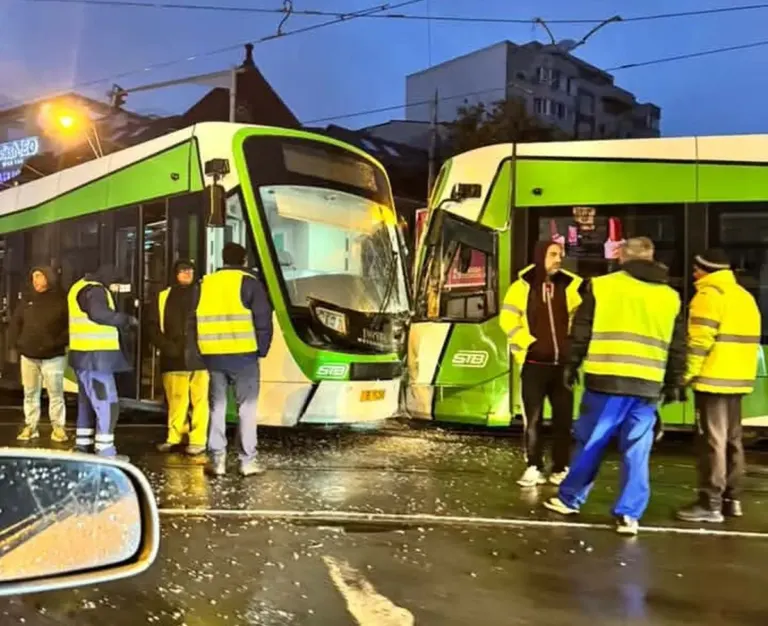
Două tramvaie Imperio s-au ciocnit frontal în București, o persoană rănită
Două tramvaie Imperio s-au ciocnit frontal, sâmbătă dimineața, la intersecția dintre Calea 13 Septembrie și Calea Progresului din București. O persoană a fost rănită în accident. Potrivit STB,…